客戶是經濟艱難的好友,想透過保險幫助他又怕他覺得被推銷、被增員怎麼辦?
1. 案件來源與客戶背景
小美,女性,已婚,快五十歲,育有兩個孩子,目前是作業員。
小美是我的同學,在共同群組偶然聯繫上,當時得知她曾在同業做過一段時間,但因為主管在她遭逢人生變故只催業績讓她很寒心,離職憤而解約家裡人全部的保單。
六月份因小美騎車下班摔車意外受傷、手需要治療復健,所以我主動透過 LINE 詢問癌症及意外相關保障,因而重新開啟保險需求與關係經營。
她的父親車禍臥床三十幾年才離世,所以她長期照顧爸爸、負擔醫療費,兼職很多工作多年;但小美之前已明確表示長照先不要規劃,以意外險及醫療為主。
2. 與客戶耕耘多久
本次較密集的重新聯繫,是從小美受傷後主動詢問保障開始,之後陸續透過 LINE 關心傷勢、復健、工作、孩子、家庭支出、兼職、投資及退休等議題,關係明顯升溫。近期重新密集互動約數月。
小美正職以外還有隔週六兼做清潔,也會視公司情況安排加班,並曾考慮再找平日兼職,希望工作具有「收入固定/可預期、不要太耗體力、不要增加太多人際壓力」等條件。
聊的到理財目前每月仍約有3,000元ETF定期扣款。
勞保年資約26年多,再約4年多可達30年,有聊到等大女兒開始實習工作會輕鬆一點,算是有聊到退休與未來收入安排的伏筆。
3. 目前為止,發生過哪些會改變案件方向的重要事件或轉折?
小美因自身意外受傷後開始重新思考保障,6月曾主動傳送癌症保險相關廣告/影片給我,並詢問癌症早期與重度癌症理賠是否有差異,也陸續詢問醫療險、意外險及駕駛人傷害險。
請我幫忙規劃,曾表示自己較擔心醫療風險,並提醒規劃時不要漏掉意外險;八月先幫她處理快到期的機車險,之後閒聊曾直接表示「你比較專業,你幫我處理規劃」。
原先安排碰面,因她手傷持續疼痛、仍在中西醫治療及復健,就沒有硬約。
這段期間以朋友立場持續關心,沒有趁受傷急迫期強推商品。
4. 客戶曾經主動表達過哪些需求、擔心、目標或問題?
聊到工作加班不想跟同事搶名額怕心累,週六有機會就去加班,工作時間長所以很累,回家仍會規律自行運動、分享自己的餐飲日常,還謝謝我鼓勵她要繼續運動,給她支持的力量,曾直接算兩個孩子學費及生活支出給我看,現金流壓力大,曾說手好一點要再去找一份平日晚上及週六的兼職。
她現在無法儲蓄,要等大女兒開始實習才可能輕鬆一點。
5. 客戶目前已有什麼與本案相關的保險、資產安排或其她解決方式?
目前已有幫忙處理機車第三人責任險。
6. 目前判斷,客戶最值得優先處理的問題是什麼?為什麼?
目前主軸不是一次把所有保障做滿,而是依她實際生活風險與預算,優先處理。
以「意外+醫療核心保障」作為第一階段規劃核心,在客戶可負擔預算內先補最有感的風險缺口;癌症一次金視預算搭配,長照暫緩。
8. 針對上述判斷,請分成三項簡述:
客戶對保障並非沒有需求,且過去曾多次主動詢問癌症、醫療、意外及駕駛人傷害等問題,也曾授權我協助規劃,因此不是「沒有意願案件」(我的推論)。
但近期互動已從單純保障需求進一步深化為朋友式關係經營。
小美目前主要生活壓力集中在工作、加班、孩子支出、增加收入及身體負荷(已知事實)現階段沒有連續追問保險,而是先維持自然生活互動,等待適合的切入點再回到保障。
小美雖有增加收入及兼職需求,但前互動中曾明確表示沒有考慮保險工作(還要確認底層想法),因此增員線暫停,不與保障案件混在一起。
9. 目前案件進行到哪裡?真正卡住的是什麼?
這個案子卡住的是需求存在,但保障尚未被排進她目前生活的優先行動順位。
她現在同時面臨孩子支出、現金流、正職、加班、打掃/兼職需求,以及手恢復等問題,因此即使知道保障重要,注意力仍容易被眼前的收入與生活壓力帶走。
第二個卡點是預算敏感度。她需要增加收入,但仍持續每月約3,000元投資,因此不是完全沒有預算,而是每一筆固定支出都需要讓她覺得「值得」。
我不希望讓小美覺得被推銷,目前停在關心,不確定如何進一步切入一次自然但明確的「保障議題重新促約」。
10.希望老師幫你判斷哪1~2件事?
①「客戶已有需求與信任,但短期現金流及工作生活壓力占據注意力;業務員如何在不破壞朋友關係的前提下,把已確認的保障需求重新拉回行動順位,完成第一次核心保障促約?」
② 她過去對保險工作有誤解,但她用體力去換收入太辛苦了,希望幫她看到人生不同的可能,如何引導增員呢?
好!我用我的觀點與我的AI策略顧問,來提供你解答。
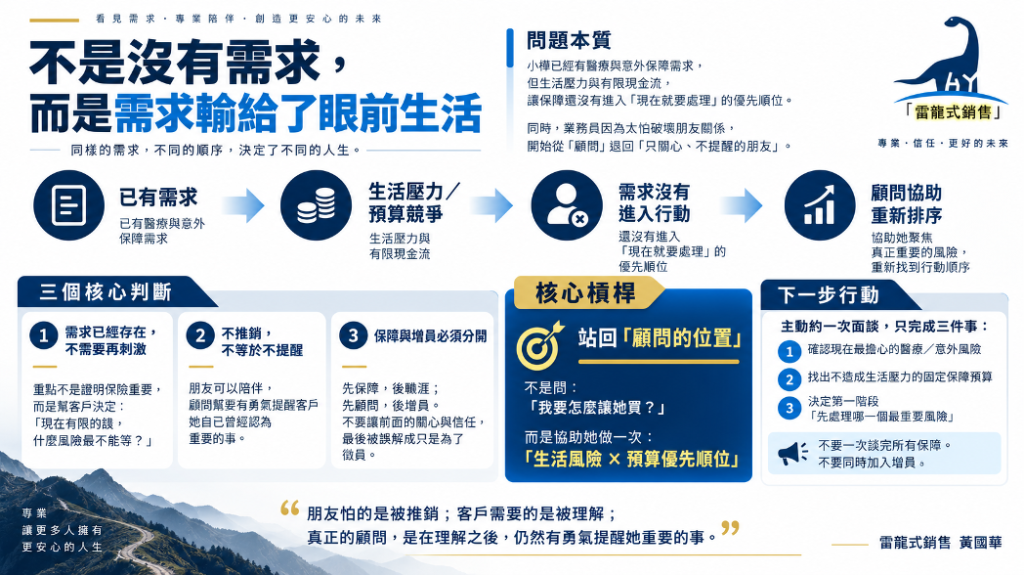
我認為,你這個案子目前最大的問題,不是你不知道怎麼講,也不是小美沒有保險需求,而是她的需求雖然存在,卻還沒有被排進現在生活的行動優先順位;
而你因為太珍惜朋友關係,開始不敢站回優質保險顧問的位置。
所以這一案,我不會先教你「怎麼刺激需求」,因為刺激錯了,反而容易讓她感覺:「我已經這麼辛苦了,你還一直跟我講保險。」
你看,她現在不是不知道風險,她是生活裡太多事情都比風險更煩。
她有孩子的學費與生活支出、有正職、有加班、有兼職,手傷還在治療復健,甚至還想再找平日晚上的兼職。她也直接跟你說,目前沒有辦法儲蓄。
可是另一方面,她又不是完全沒有保障意識。她曾主動問癌症、醫療、意外、駕駛人傷害,還告訴你:「你比較專業,你幫我處理規劃。」
所以問題不是「她要不要」,而是「她現在先做什麼」。
| 表面現象 | 真正問題 | 你現在該做的 |
| 她最近沒再主動問保險 | 生活壓力蓋過保障需求 | 幫她重新排序 |
| 她說現在沒辦法存錢 | 每一筆固定支出都是壓力 | 不求一次規劃完整 |
| 你怕談保險傷感情 | 你從顧問退回朋友 | 溫和但明確地提醒 |
這是第一個我要你修正的地方。
一、你不是要「再推一次保險」,而是幫她做一次生活風險排序
原本你規劃「意外+醫療核心保障」先處理,癌症一次金依預算,長照暫緩,我認為方向是對的。
因為她現在最不需要的是一份「很完整但繳不起」的方案。
她真正需要的是:
即使現在預算很緊,也先把最不能承受的風險擋住。
這也是顧問和業務最大的差別。
業務會問:
「她還有多少錢可以買?」
顧問會問:
「在她現在有限的錢裡,什麼風險最不能再自留?」
所以你下一次不要從「我幫你規劃好了」開始。
你可以很自然跟她說:
「我一直記得你之前有跟我說,醫療跟意外你比較在意,也叫我規劃不要漏掉意外。
這陣子看你又忙工作、復健,又在想兼職,我反而不想一次叫你做很多。
我比較想找個時間跟你把事情重新排一排:哪些現在真的要先處理,哪些我們可以晚一點,預算不要造成你壓力。
你方便的時候,我們喝杯咖啡,我幫你一起整理。」
注意,我這段話沒有恐嚇她,也沒有催她買。
我只是把她自己說過的重要事情還給她。
這就是顧問的職責。
二、不要因為是朋友,就把「不推銷」變成「不提醒」
我覺得你這一段時間做得很好。
她受傷時,你沒有趁她最脆弱、最焦慮的時候強推商品,而是先關心傷勢、復健、工作與家庭,這讓你們的關係從過去的同學,慢慢建立出新的信任。
但是你現在要注意另一個極端:
因為怕像業務,所以最後什麼都不敢談。
那也不是顧問。
朋友的角色是陪伴。
顧問的角色除了陪伴,還有責任提醒:
「你曾經跟我說這件事情很重要,現在還要不要處理?」
你不需要替她決定。
但你有責任協助她做決定。
這裡可以借用行為經濟學所談的「稀缺」來理解。
當一個人的時間、金錢、注意力都很吃緊時,人的思考很自然會被眼前最急迫的事情抓走。
所以小美現在天天想的是:
今天能不能加班?
孩子的錢夠不夠?
手什麼時候會好?
還能不能再多一份收入?
不是因為醫療風險突然不重要,而是它暫時沒有眼前的帳單那麼吵。
因此你的任務不是放大恐懼,而是幫她騰出一個空間重新思考。
| 你原本可能想做 | 我建議改成 |
| 再告訴她醫療很重要 | 問她現在最不能承受哪個風險 |
| 想辦法讓她接受方案 | 讓她決定先做多少 |
| 怕朋友覺得被推銷 | 把決定權完整留給她 |
這樣你才能保留朋友的溫度,又守住顧問的專業。
三、至於「增員」,我現在反而不建議你急著切
第二個問題,我的答案可能跟你原本想的不太一樣。
你看到她現在用體力換收入,一直加班、打掃、還想兼職,所以會覺得:「她這麼辛苦,如果做保險,是不是可以讓她看到另一種人生?」
你的出發點我理解。
但這裡要小心一個很大的認知跳躍:
一個人現在的工作很辛苦,不等於保險業就是適合她的答案。
她自己曾經說,希望工作可以「收入固定、可預期、不要太耗體力、不要增加太多人際壓力」。
而且她過去做過同業,曾因為人生變故時主管只催業績而留下很負面的經驗,甚至後來把家人的保單都解掉。
所以這不是一句:
「你看你工作這麼累,不如回來做保險。」就可以處理的。
她過去對這個產業有傷。因此增員真正的第一步不是說服,而是理解。
你如果未來真的想探索,可以等保障這條線穩定之後,在完全沒有增員目的的情況下問她:
「我有點好奇,你以前做保險那段經驗,你最後最不能接受的到底是這個工作本身,還是當時主管對你的方式?」
這一題很重要。
因為如果她討厭的是「保險工作本身」,我們要尊重。
如果她真正不能接受的是「被主管只當業績數字」,那才代表未來或許存在重新理解這個工作的可能。
增員原則:當問題進入人才與工作的適配,就不能只想「怎麼讓她加入」,而要先判斷「她到底適不適合、願不願意、能不能做」。
所以我會把兩條線這樣分:
| 保障線 | 增員線 |
| 現在可以推進 | 目前先不要推 |
| 她已主動表達需求 | 她尚未表達加入意願 |
| 目標是協助排序風險 | 目標是理解職涯需求 |
| 可安排一次明確面談 | 先蒐集底層想法 |
四、你現在最重要的核心槓桿只有一個
不要再等「一個很自然的切入點」。因為等久了,你會一直停留在聊天、關心、鼓勵。
關係很好,但事情沒有往前。
顧問有時候就是要創造一個合理而清楚的節點。
所以我給你一個很具體的行動:
這一週,主動約她一次。不是約來買保險。
是約來做:「生活風險與預算排序。」
見面時只完成三件事:
第一,確認她目前最擔心的醫療與意外風險有沒有改變。
第二,問她在現在的現金流下,一個月多少固定保障支出是「不會造成壓力」的。
第三,只從她可接受的金額裡,決定第一階段先處理什麼。
不要一次談長照。
不要一次把癌症、退休、投資、增員全部混進來。
這一案真正的成交,不是保單做得多完整,而是她終於願意開始處理第一個最重要的風險。
最後我建議:
「朋友怕的是被推銷;客戶需要的是被理解;而真正的顧問,是在理解之後,仍然有勇氣提醒她重要的事。」
所以,這一案不是你要更會賣。
而是你要更勇敢站回顧問的位置。
雷龍式銷售 黃國華
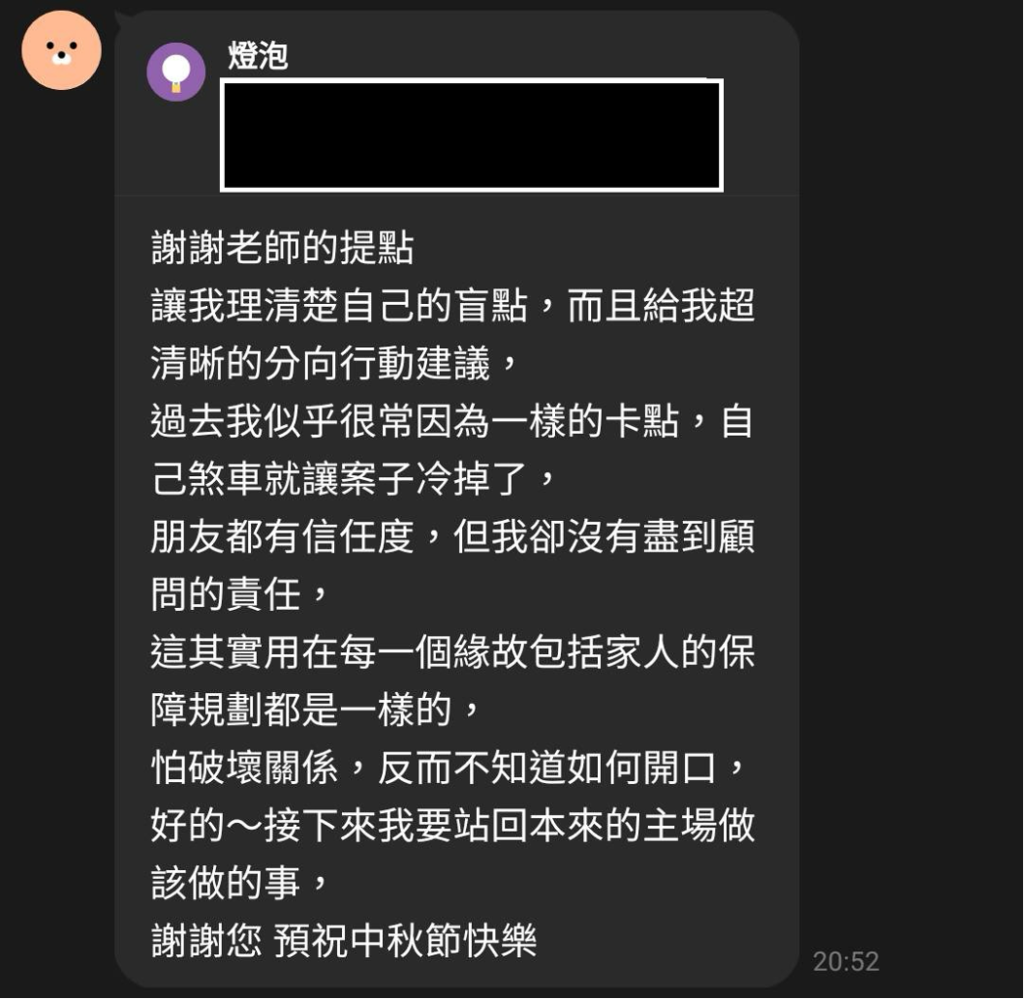
學員回饋:
tag:
Share:

snowsky