如何叩開中小企業主的心,爭取保險規劃?
好!我用我的觀點與我的AI策略顧問,來提供你解答。
我認為你這一題是你還沒有完全站到「企業主風險顧問」的位置。
我先送你「費德曼銷售法則」你聽完音頻課,你就知道,為什麼他能單日成交兩千萬美元的保單,創金氏世界紀錄。
點開連結🔗往下拉,按「點選聆聽」,即可開始學習:
中小企業老闆根本不缺保單,而是很少能有人幫他把公司、員工、責任、資產,以及他自己的人生風險,放在同一張圖上看清楚。
先看懂這個差異:
| 你現在容易問的 | 顧問應該先看的 |
| 有哪些商品可以賣 | 這家公司有哪些風險沒有被處理 |
| 用什麼商品開門 | 老闆為什麼願意花時間見你 |
| 怎麼成交一張保單 | 怎麼建立長期企業服務關係 |
| 公共意外、團險、車險 | 公司、人員、責任、老闆四層風險 |
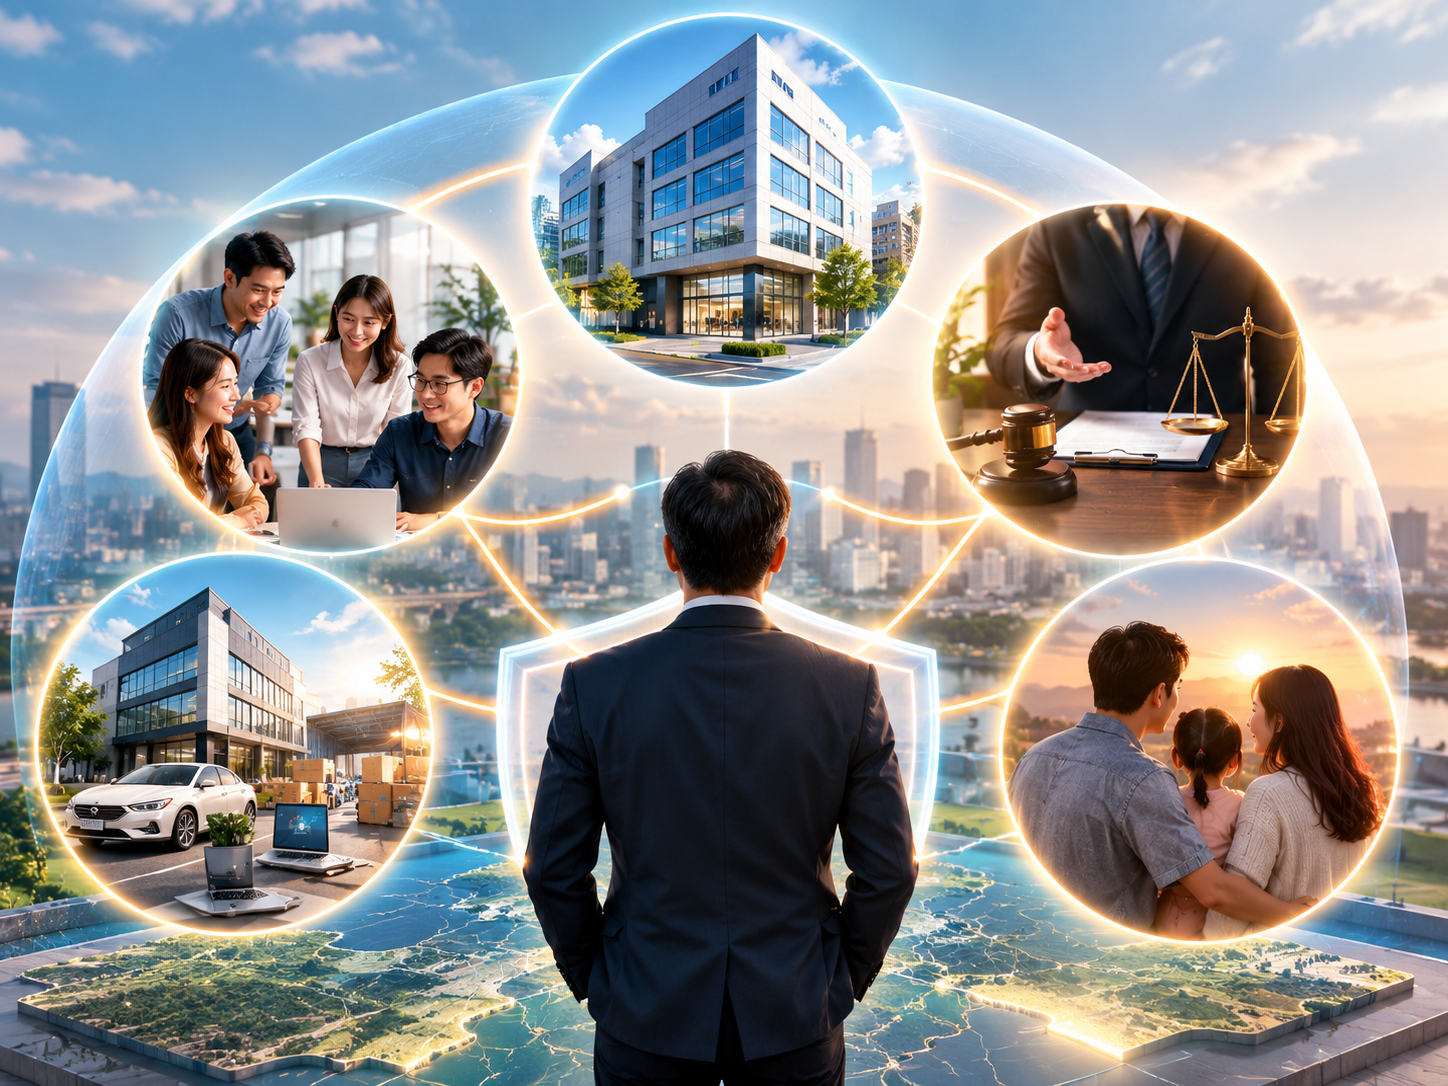
所以第一個方向,是建立「企業風險地圖」。
企業客戶大致可以從四個面向切入:
| 風險面向 | 老闆可能面臨的問題 | 可延伸的規劃方向 |
| 人員風險 | 員工職災、關鍵人才中斷 | 團體保險、雇主責任、關鍵人保障 |
| 財產風險 | 廠房、設備、車輛、貨物受損 | 火險、車險、工程或貨物相關保障 |
| 責任風險 | 客戶受傷、產品瑕疵、第三人求償 | 公共意外、產品責任等 |
| 老闆風險 | 健康、退休、傳承、股權與家庭責任 | 醫療、重大傷病、壽險、退休與傳承 |
你要注意,公共意外險、團險、車險,很多時候不是終點,而是敲門磚。
因為這些商品通常是企業本來就需要處理的問題,決策壓力比較低,也比較容易建立第一次服務關係。
可是如果你只停在報價、比價、續保,那你永遠只是供應商,不會成為被需要的顧問。
真正的經營順序應該是:
「先用必要服務進門,再用風險診斷建立價值,最後才進入老闆本人與家庭的深度規劃。」
這裡我給你三種開門方式。
第一種,轉介紹開門。
中小企業老闆通常比較信任圈內人,所以優先從既有客戶、會計師、記帳士、商會、工業區、人資顧問、汽車保修或上下游廠商切入。
介紹時不要只說:「他是保險業務員。」
可以改成:
「他平常有協助企業做風險盤點,會從員工、責任、財產到老闆個人保障一起看,你可以先讓他幫你檢查有沒有重複或缺口。」
第二種,服務型開門。
你不要一開始就說要賣保險,可以這樣說:
「老闆,我最近在協助幾家中小企業做保障盤點,發現很多公司有保團險、公共意外或車險,但真正出事時,常常不知道責任落在哪裡。我想先了解一下,你們目前這一塊是由誰負責管理?」
第三種,議題型開門。
你可以從老闆真正關心的事情切入,例如:員工職災、廠房設備、車隊、關鍵幹部、股東接班、現金流中斷。
客戶在意的不是你有什麼商品,而是你是否看得懂他的生意。
第一次見面,也不要急著提案。
你的目標只有三個:
第一,了解企業現況。
第二,找出一個老闆真正重視的風險。
第三,取得第二次正式盤點或提案的機會。
你也可以用SPIN方式提問:
| 提問層次 | 目的 | 範例 |
| 情境性 | 了解現況 | 公司目前員工大約多少人?保障由誰負責? |
| 探究性 | 找出問題 | 過去在職災、車輛或客戶責任上,有沒有遇過麻煩? |
| 暗示性 | 放大影響 | 如果關鍵員工或老闆停工三個月,對交期和現金流有什麼影響? |
| 解決性 | 推進下一步 | 如果我先幫你把公司與老闆個人的風險分開盤點,對你有幫助嗎? |
這裡你要記得:不是問得越多越專業,而是每一個問題,都要幫老闆看見一個原本沒有注意到的風險。
而且,若提問技術不熟,也要有被打槍的心理準備,或是這老闆,你當成練習的對象,練經驗才可以。
準備成交的客户,不熟的技術,不適合。
至於後續經營,不是一直傳訊息,而是在關鍵時點出現。
你可以建立四個節奏:每月分享一則企業風險資訊、每季做一次簡短更新、每年做一次完整盤點、遇到員工增加、換廠房、買設備、股東變動時主動介入。
如果用「雷龍式銷售」來看,這一題最需要的不是更多商品課,而是三種能力:
第一,人脈連結力,讓你進得了門。
第二,成交提問力,讓你問得到真正風險。
第三,系統構思力,讓你看得懂企業全局。
你接下來先做一個練習:
列出十位你可能接觸到的中小企業老闆,不急著推銷,先替每一位畫出「人、財、責、主」四格風險圖,再挑三位,用轉介紹或服務議題取得第一次會談。
你要從「我能賣什麼」升級成「我能幫老闆看懂什麼」。
當你站的位置改變,商品、提問、開門與成交方式,才會一起改變。
實際商品名稱、承保範圍、除外責任與核保條件,仍應以保險公司條款、正式文件及相關專業人員確認為準。
好!哪裡不懂再提出,沒問題的話,立刻展開行動。
另外提醒,家人照顧好,我期待很快能在課堂上看到你喔!
雷龍式銷售 黃國華
學員回饋:
tag:
Share:

snowsky