高資產與投資專業型客戶的顧問式銷售與資產任務規劃
115/09/15 提問
老師我有幾個客戶,對於投資非常專業,甚至是證券基金領域的,但是他們都有一個共同點,對於保險的觀念非常的不重視。
有好幾個都是高資產客戶,請問老師對於此種客戶要如何面對及處理呢?
之前有考去基金證照,協助開戶,但是他們說都自己操盤就好。
好!我用我的觀點與我的AI策略顧問,來提供妳解答。
妳這個問題,我想先幫妳重新定義。
表面上問的是:「有些客戶對投資非常專業,甚至本身就在證券、基金領域,而且還是高資產客戶,但他們卻不太重視保險,我到底應該怎麼面對?」
而且妳之前甚至去考基金證照,希望可以協助客戶開戶,但是客戶直接跟妳說:「我自己操盤就好。」
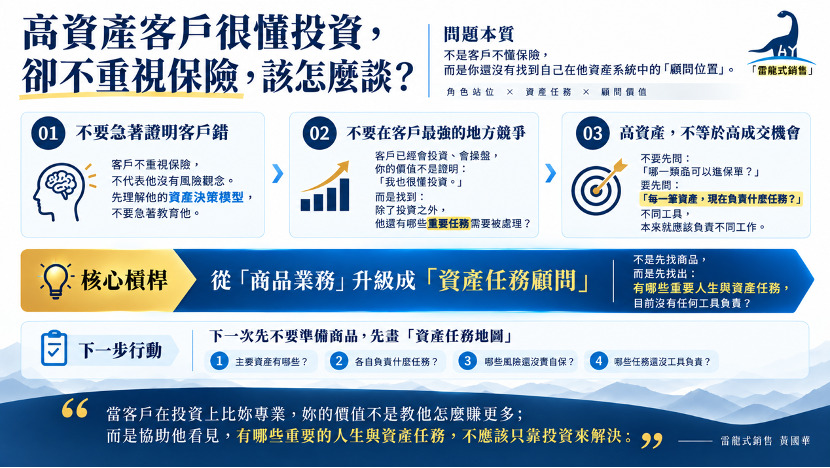
我認為這一題真正的問題,不是妳的投資專業不夠,也不是客戶「保險觀念不好」。
真正卡住的地方是:
妳要用什麼角色,站在這種客戶面前?
我會把這一案主要判斷成三個層次:
| 妳現在看到的 | 我認為真正的問題 |
| 客戶不重視保險 | 他可能沒有看見保險在他的資產系統中扮演什麼角色 |
| 客戶比我懂投資 | 妳不需要在他的強項上跟他競爭 |
| 客戶很有錢卻不買 | 有資產,不代表這些資產都需要轉成保單 |
第一個盲點:不要先認定「客戶不懂保險」
這裡妳要注意。
我們做保險久了,很容易形成一個直覺:
「這麼有錢,怎麼會沒有做好保險?」
「這麼懂投資,怎麼會不知道風險?」
可是妳要小心,這其實是從我們自己的專業角度在看客戶。
對一個長期投資,而且有成功經驗的人來說,他很可能認為:
「我的資產夠多,有事情我自己承擔就好了。」
或者:
「我把資金拿去投資,長期報酬比放在保險裡更有效率。」
這些想法從客戶的角度出發,也沒錯。
顧問的工作不是先證明客戶錯,而是先理解客戶為什麼這樣想。
這也是妳從「業務角色」走向「顧問角色」很重要的一步。
業務員容易想的是:「我要怎麼讓他知道保險重要?」
顧問想的是:「他現在整套資產決策,是怎麼形成的?」
我常跟學員說:當你一直想證明客戶原來的投資有風險,客戶就會拿自己過去成功的投資經驗來證明「我沒有問題」。最後就變成兩個人在比誰的觀點比較正確。
那不是顧問,那叫辯論。
第二個盲點:不要在客戶最強的地方,證明妳也很強
妳去考基金證照,我認為很棒!
多一項專業一定有幫助。
但是今天這個客戶本身可能就是基金、證券領域的專業人士,甚至每天接觸的資訊、交易量、投資經驗,都比妳多。
這時候如果妳心裡想的是:
「我要再多懂一點投資,這樣他才會認同我。」
這樣時間成本不划算!
因為妳正在跑進他的主場跟他比賽。
他都已經告訴妳:「我自己操盤就好。」
這句話其實是一個非常重要的情報:
他目前並不需要妳幫他投資。
所以問題或許不是:
「我要怎麼讓他願意讓我幫他參與投資?」
而是:
「除了投資之外,他還有哪些重要的資產任務,需要有人協助他一起檢查?」
這就是角色升級。
現在連CFA Institute(特許金融分析師協會)在財富管理的架構裡,也把財富規劃區分成目標、流動性、風險曝險、資產保護、傳承等不同任務,而不是只處理投資報酬;所謂目標導向規劃,本質上就是不同資產要服務不同的財務目標。
所以妳要開始從「商品」退一步,看「任務」。
第三個盲點:不要因為客戶有錢,就開始尋找哪一筆錢可以進保單
這是高資產客戶最容易讓業務員失去顧問位置的地方。
當妳知道:
「這個客戶有3,000萬。」
「這個客戶股票很多。」
「這個客戶有幾間房子。」
業務員腦袋很容易立刻開始算:
「那他是不是可以放500萬?」
「是不是可以做躉繳?」
「是不是可以做高額壽險?」
可是顧問不是這樣看的。
顧問會先問:
這3,000萬,每一筆錢現在的任務是什麼?
可能有些錢是要追求成長,有些是退休,有些是準備給孩子,有些是等待投資機會,有些必須保持流動性,有些是客戶無論如何都不能承受重大損失的資產。
所以,不同工具本來就應該負責不同工作。
| 資產目的 | 妳真正要了解的 |
| 成長 | 哪些資產就是拿來追求報酬? |
| 流動性 | 哪些錢隨時必須能動用? |
| 家庭責任 | 哪些承諾不能因市場下跌而消失? |
| 風險承擔 | 哪些風險客戶願意自己承擔? |
| 風險移轉 | 哪些事情一旦發生,他不想動用原有資產處理? |
| 傳承 | 哪些資產最後希望留給誰、如何留下? |
妳看懂了嗎?
不是保險比較重要,也不是投資比較重要,而是不同工具負責不同任務。
CFP Board(美國認證理財規劃師標準委員會)現在對完整財務規劃的定義,也把投資規劃、風險管理與保險、退休、稅務與傳承分開處理;這本身就在提醒我們,投資能力很強,不代表其他財務任務自然全部完成。
那這種客戶,妳到底應該怎麼談?
我反而建議妳,下次先不要急著介紹保險。
先去理解他的「資產決策模型」。
例如,妳可以請教:
「像你這麼有投資經驗,我反而很好奇,你現在在做資產配置時,會怎麼區分每一筆錢的任務?」
接著可以再問:
「有沒有哪一類資產,你追求的不是最高報酬,而是希望它一定要完成某個目的?」
再往下一層:
「以你現在的資產狀況,有哪些風險你覺得自己承擔就可以?又有哪些事情,是你不希望萬一發生時,要被迫在不好的時間點賣資產處理?」
注意,這些問題的目的,不是設計一個陷阱,最後把答案導向保險。
而是妳真的要知道:
他到底需不需要。
如果沒有缺口,就不要硬創造缺口。
但是如果真的有一個重要任務,目前沒有任何工具負責,這時候妳再談保險,妳的角色就完全不同了。
妳不是來說:
「保險很好。」
而是在告訴他:
「你整個資產系統裡,這一件事情目前沒有工具負責,我們來看看要不要處理。」
這才叫顧問。
還有一個心理學上的提醒
行為財務研究提醒我們,金融知識、經驗與專業,並不代表人在所有風險判斷上都完全不會受到信心與認知偏誤影響;有研究甚至在金融專業人士身上也觀察到信心、風險知覺與風險承擔之間的關係。
但是我特別提醒妳:
不必因此跑去跟客戶說:「誒!你這是過度自信。」
這樣又站錯位置了。
研究是拿來提醒我們自己的,不是拿來替客戶貼標籤的。
它真正提醒妳的是:
即使一個人非常會投資,我們仍然可以協助他從不同角度檢查決策;但最後做不做,仍然尊重客户決定。
這跟我一直強調的顧問角色是一樣的:
我們不是替客戶做決定,而是提高客戶的決策品質。
最後,我給妳一個實際練習
下一次遇到這類高資產、投資專業型客戶,先不要準備商品。
妳先畫一張「資產任務地圖」,寫四件事:
- 他現在有哪些主要資產?
- 每一類資產目前負責什麼任務?
- 哪些風險他選擇自己承擔?
- 哪些重要人生任務,目前沒有明確的工具負責?
然後問自己最後一個問題:
「如果今天公司規定我完全不能賣任何保險,我還能不能幫這個客戶看懂他的資產問題?」
如果答案是不能,代表妳現在主要還站在商品業務的位置。
如果答案是可以,妳就開始往真正的顧問位置前進了。
所以這一題,我希望妳最後記住的,不是某一句話術,而是一個位置:
當客戶在投資上比妳專業,妳的價值不是教他怎麼賺更多;而是協助他看見,有哪些重要的人生與資產任務,不應該只靠投資來解決。
這才是妳真正能跟高資產客戶長期走下去的原因。
最後補充,若妳不擔心破壞客戶心中對你顧問的位置,那直接拿出商品推薦,也是一個策略,畢竟活不去,也談不上專業、身份升級。
雷龍式銷售 | 黃國華
tag:
Share:

snowsky