兩款主力商品接連停售,下一次見客戶時該從哪裡談起?
收聽教練解答
文章標題:面對主力商品停售衝擊,該如何重新調整銷售方針?
學員提問
老師您好:
我8月中之後的業務狀況不太理想,問題如下:
8月公司公布熱銷第一名的美元保單9月下架,因為我有安排出國,所以運作時間只有半個月,而且出國前完全沒有促約(畢竟我的銷售方式比較無法立即促約,搶停售也不是我擅長的),本來想說那就算了,這一張商品我今年賣了近十張,所以停售多少還是有影響。
再來中秋過後上班,早上9點多公布,月配息保單9/30晚上6點暫停受理,有點措手不及,這一記重拳影響更大,因為今年月配息賣了20幾張,公司並沒有接續商品,原本正常的銷售模式完全打亂,想談規劃卻沒有解決方案,就會影響行動力,甚至不知道未來在哪裏,這種感覺很可怕!
雖說顧問式銷售不應受到商品的影響,但上述2個險種是近幾年常態熱銷的商品,也是主力解決方案,而且今年的業績佔比非常大,才會覺得對接下來的市場狀況真的不容樂觀,也想聽聽老師的看法及建議。
國華老師解答
好!我用我的觀點與我的AI策略顧問,來提供你解答。
我先說,我其實滿能理解你現在的感覺。
因為你的情況跟我今年有一點像。
我原本今年其中一個重要工程,是要做一百支短影音,可是後來我發現,要真正把「AI工作流」打造起來,遠比我原先想像中花更多時間,幾乎把我所有零碎時間都填滿了,也因此打亂了我原本今年設定好的計畫。
可是我後來想清楚一件事情:AI工作流對我來說,是一件「重要但不緊急的事,必須愈早愈好」。
所以,我最後不是一直糾結「為什麼原本計畫被打亂了」,而是重新調整自己的優先順序。
我想,你現在面對的也是類似的感覺。
你不是突然不會做業務了,而是原本很熟悉、很好賣、也已經形成一套工作節奏的主力商品,在很短的時間裡接連停止受理,你原本知道怎麼跑的路,突然被改道了。
更何況,你今年美元商品加上月配息商品的P數占比非常高,這當然不是一句「顧問式銷售不要受商品影響」就可以輕輕帶過的事情。
所以,我理解你的心情。
但是接下來,我想請你回想,2023年尾牙演講,我引用過劉潤老師的一句話:
「順境是所有人的狂喜,逆境是優秀者的天堂。」
為什麼?
因為順境的時候,商品好、市場好、客戶接受度高,很多人都可以做得很好。
真正會拉開差距的,反而是原本有效的方法突然失效的時候。
你能不能臨危不亂?
你能不能重新判斷?
你能不能立刻調整方向、商品組合與工作節奏?
這個時候,才是真正考驗一個優秀業務員的能力。
所以這一題,我認為你首先不要把它解讀成:「我的未來在哪裡?」
你真正碰到的是:
你現在看到的 | 我認為真正發生的 |
熱門商品停售 | 公司商品策略改變的系統性問題 |
不知道出去談什麼 | 原本熟悉的解決方案突然失效 |
行動力下降 | 不是不努力,而是新的路徑還沒建立 |
擔心未來市場 | 要重新建立商品與解決方案組合 |
這裡你要先看懂一件事:
公司停售什麼商品、什麼時候推出接替商品,這是你不容易控制的系統性問題。
所以與其把力氣花在不可控的事情上,我會建議你開始處理自己可以控制的部分。
我會分成「短期解」與「長期解」。
一、短期解:先不要讓商品空窗,變成客戶經營的空窗
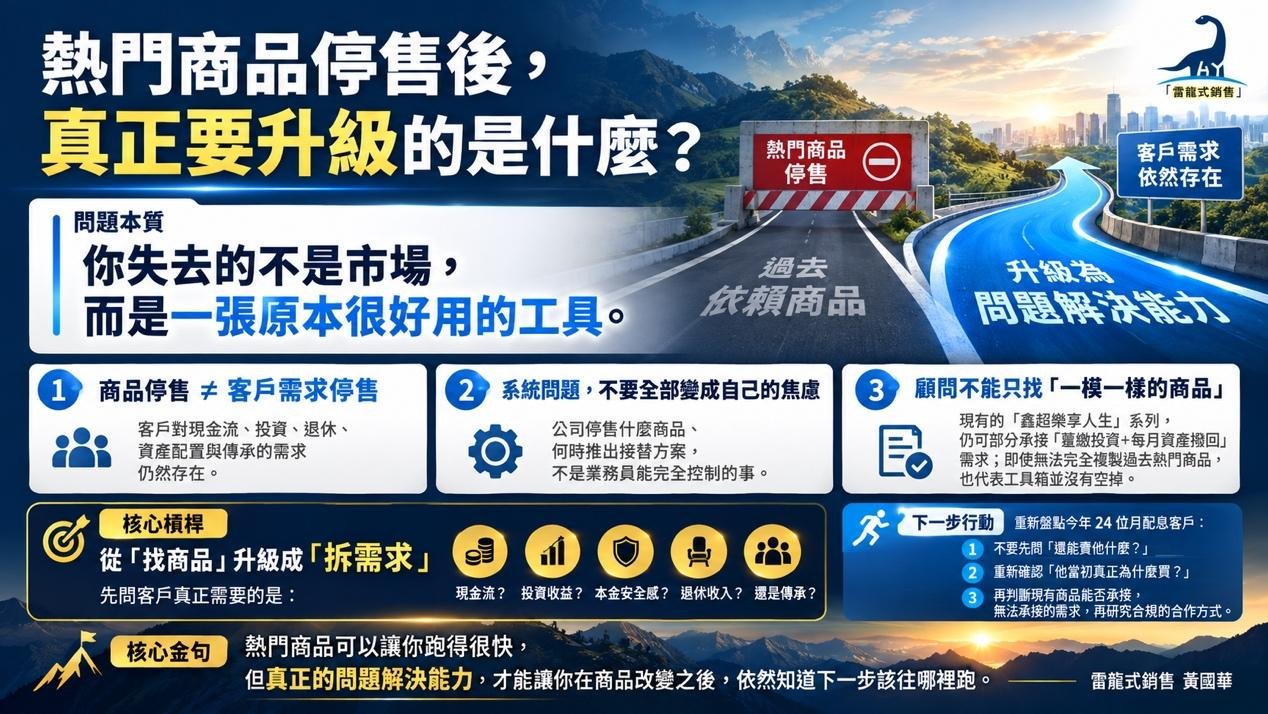
如果你原來的客戶真的有投資、退休現金流、月度收入、資產配置等需求,這些需求不會因為公司停售一張商品就跟著消失。
商品停售,不等於客戶需求停售。
所以短期如果公司真的沒有足以滿足某一類客戶需求的商品,在符合公司制度與相關法令規範的前提下,也可以研究合規的同業合作方式。
簡單講就是:
你賺佣金,同業賺業績。
重點不是把客戶推出去,而是不要因為自己手上暫時少一個工具,就放棄一個本來可以被解決的客戶問題。
顧問真正要守住的是客戶關係與問題解決能力,不是一定要每一次都靠自己公司的一張商品完成全部事情。
二、長期解:公司目前並不是完全沒有功能接近的商品
我也特別上網幫你找了一下目前貴公司的現售商品。
目前貴公司官方網站仍有「鑫超樂享人生變額年金保險」以及「鑫超樂享人生變額壽險」等商品。
以變額年金來說,目前官方標示的特色包括躉繳、委託投資帳戶,而且可以每月領取撥回資產;變額壽險版本同樣具有躉繳與每月撥回資產功能,另外再結合身故、完全失能等保障功能。
所以,如果你原來客戶的核心需求是:
「我有一筆資金,希望投入市場,同時每個月產生現金流。」
這類需求,目前貴公司並不是完全沒有工具可以承接。
只是我必須提醒你:
類似,不代表相同。
客戶想要的功能 | 現售類似商品能否承接 |
躉繳資金 | 可以 |
投資配置 | 可以 |
每月現金流/資產撥回 | 可以 |
壽險保障 | 壽險版本可以 |
本金保證/保本 | 不能直接畫等號 |
完全複製過去熱門商品 | 未必 |
尤其「保本」兩個字一定要很小心。
貴公司商品資料也清楚揭露,全權委託帳戶的資產撥回來源可能是本金,而且撥回率或撥回金額並非固定;部分帳戶甚至在淨值低於特定條件時不進行撥回。
我沒辦法告訴你:「我幫你找到一張完全可以取代原商品的產品。」
但,我花了一時間,找到的是功能上接近的工具。
也許它沒有以前那幾張熱門商品那麼漂亮的條件、彈性或獲利期待,但是至少代表一件事:
你的工具箱不是空的。
更重要的是,你接下來不要只問:
「還有沒有一張跟以前一模一樣的商品?」
而要開始問:「客戶當初為什麼買?」
同樣一個月配息客戶,背後可能是完全不同的問題:
有人要退休生活費;
有人只是希望閒置資金提高效率;
有人重視本金安全感;
有人想要資產增值;
有人需要身故傳承;
有人只是喜歡每個月有錢進來的感覺。
以前也許一張熱門商品,可以一次滿足其中三、四種需求。
現在沒有那張商品了,你反而要開始練習:
把客戶真正的需求拆開,再重新組合解決方案。
這就是從「商品型業務」往「顧問型業務」走的真正過程。
最後,我還要提醒你另外一件事。
你這一次為什麼會這麼痛?
因為兩個主力商品占了你極高的P數。
這其實跟投資一樣。
如果一個人的資產有大量集中在少數兩個標的,當市場一變,他當然會感受到巨大波動。
業務經營其實也是一樣。
未來不是叫你不要賣熱門商品,而是不要讓自己的解決能力與收入結構,過度依賴少數幾張熱門商品。
所以我會請你做一個練習。
把今年月配息客戶全部拉出來,先不要急著想「再賣他什麼」,而是重新整理:
他當初真正為什麼買?
他最重要的是現金流、收益、本金安全、退休還是傳承?
公司目前的商品能不能承接?
如果一張商品不能解,能不能用不同工具重新組合?
如果公司真的無法解決,再研究合規的合作方式。
當你把這些客戶重新分析一遍,你很可能會發現:
你失去的不是客戶。
你只是失去了一張原本很好用的工具。
最後我認為:
熱門商品可以讓你跑得很快,但真正的問題解決能力,才能讓你在商品改變之後,依然知道下一步該往哪裡跑。
這一次的變化,也許打亂了你的節奏。
但是如果你能趁這個機會,把自己的商品工具箱、客戶需求分析,以及業績結構重新建立起來,我反而認為,這可能是你下一階段能力升級很重要的一次轉折。
當然,你這個優秀,參考一下我的想法,也是很聰明的!哈!
雷龍式銷售 黃國華
學員回饋
tag:
Share:
黃國華