熟齡單身客戶每月想存三千元,談退休前該先問清楚什麼?
收聽教練解答
學員提問
客戶背景: 原客戶公司的同事,女,單身的四年級生,主要負責倉儲管理
101年向親氣購買本公司醫療險/主約 10 萬。
102年向本人購買 6xWZ,保額 17 萬/保費約 80000 /年。
故將其醫療險轉由我服務!我同時將其醫療險保單檢視,再建議補強~
108年 向本人購買 20XTO(~ 84 歲長看險),4萬/保費 16375 / 年。
110年有提及父親給予她一棟房子,但仍有房貸未繳完。
定期有去她公司服務該公司幾位客戶&她時給予建議皆無動於衷,外幣保單也無興趣!
※上週於該公司成交其公司同事時向她提及,目前通膨效應大,自己已將 6% 提撥至本公司 V 系列。若以一般定存及單純的儲蓄險很難早日達成預期存到的總金額,故若月存 3000 元投資系列商品,她是有興趣的~。
問題一: 月存 3000 元僅有投資型商品,但含壽險,怕她認為無需留給後人。
問題二: 怕她會用保險成本 & 前置費用做反對。
國華老師解答
好!我用我的觀點與我的AI策略顧問,來提供你解答。
很高興,你遵守承諾,很快提問囉!蛻變,來自你跟我緊密合作的基礎之上,你成功,我才能沾你的光。
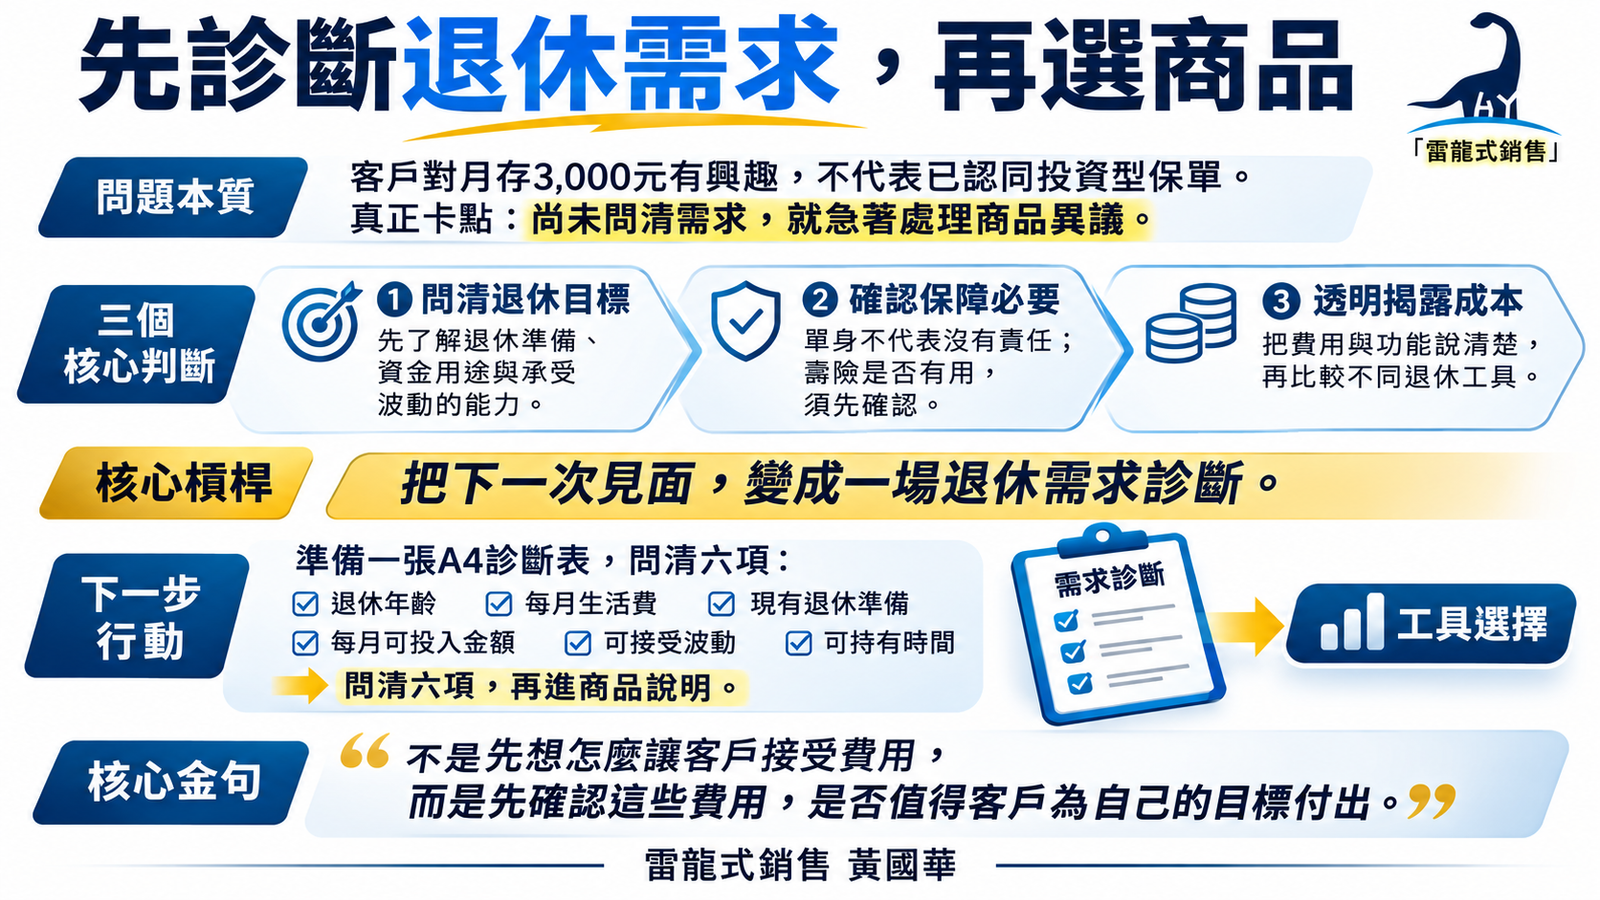
你這一題真正卡住的,我認為不是「客戶會不會嫌投資型商品費用太高」,也不是「單身客戶需不需要壽險」,而是你太早進入商品攻勢,卻還沒有把客戶真正的退休需求問清楚。
客戶現在只是對「每個月投入3,000元,透過投資方式累積退休金」有興趣,這只代表她願意進一步了解,不代表她已經認同投資型保單,也不代表她一定會反對前置費用與保險成本。
這裡你要注意,當業務員開始一直想「客戶如果反對,我要怎麼回答」,角色就會從顧問退回商品推銷者,而商品推銷者,是很難寫的大一點的保單的,主因無他,就是還不確切了解客户需求,就思考怎麼銷售商品給客户。
我先用一張表,讓你看懂表面問題與真正問題的差別。
| 表層問題 | 真正問題 |
| 客戶單身,可能不需要壽險 | 尚未確認她是否有房貸、父母照顧、債務或資產安排責任 |
| 客戶可能嫌前置費用高 | 尚未確認她選擇退休工具時最在意什麼 |
| 客戶可能反對危險保費 | 尚未判斷壽險保障對她是否真的有用途 |
| 月存3,000元只能做投資型商品 | 尚未比較其他工具是否更符合她的條件 |
| 我要怎麼解釋商品 | 應先確認商品是否適合客戶 |
所以,問題不在於你不會回答,而在於你回答得太早。
優質的顧問不是先想辦法證明商品沒有問題,而是先判斷這個商品,對這位客戶到底有沒有必要。這也是你聽過「沒有最好的商品,只有最適合的商品」對吧!
這位客戶單身、有房產,而且仍有房貸,但目前我們還不知道她的退休目標、房貸餘額、是否需要照顧父母、目前存款、投資經驗,以及她能不能承受市場波動。
這些資料都還沒有問清楚之前,你就直接談投資型商品,很容易發生一個問題:你推薦的是你現在能賣的商品,不一定是客戶真正適合的工具。
因此,下一次見面,你不要急著拿建議書,也不要先講費用。你要先做退休需求診斷。
可以依照以下順序來問。
| 提問層次 | 提問目的 | 問句範例 | ||||||||||||||||||||||||||||||
| 現況性問題 | 了解目前準備 | 你現在除了勞退、存款之外,還有其他退休準備嗎? | ||||||||||||||||||||||||||||||
| 目標性問題 | 確認退休藍圖 | 你希望大概幾歲退休?退休後每個月需要多少生活費? | ||||||||||||||||||||||||||||||
| 問題性問題 | 找出準備缺口 | 按照現在的存法,你覺得退休時能達到你想要的金額嗎? | ||||||||||||||||||||||||||||||
| 暗示性問題 | 放大沒有準備的影響 | 如果退休金累積速度不夠,你覺得未來可能要延後退休,還是降低生活品質? | ||||||||||||||||||||||||||||||
| 解決性問題 | 引導客戶思考方案 | 如果有一種方式可以用小額、長期、定期投入來累積退休金,你會願意了解嗎? | ||||||||||||||||||||||||||||||
| 選擇性問題 | 判斷工具適配 | 你比較重視本金穩定、資金彈性、長期成長,還是附帶保障? |
| 費用項目 | 顧問應該說清楚的事 | 客戶要判斷的重點 |
| 前置費用 | 每期保費先扣除多少,多少錢真正進入投資帳戶 | 是否願意長期持有 |
| 危險保費 | 因壽險保障而產生,可能隨年齡及條件變化 | 壽險保障是否有必要 |
| 保單管理費 | 固定或依條款收取 | 小額投入是否受影響 |
| 投資標的費用 | 投資標的可能有內扣成本 | 實際淨報酬如何 |
| 解約或停繳影響 | 提前終止可能影響帳戶價值 | 資金能否長期放置 |
或許你聽過這樣的說法,如果客户認同退休時未來的事,那就可以跟客户溝通說:「這些費用沒多少,長期就會攤平。」我以前賣投資型也常常這樣分析給客户聽。
但,這種說法容易讓客戶覺得你在淡化成本。
除了以上的常見拒絕處理之外,你可以這樣說:
「這類商品有投資功能,也附帶壽險保障,所以會有前置費用、保險成本與管理費。我不會跟你說費用不重要,我反而要把每一項費用說清楚,再一起判斷這些成本換到的功能,對你來說值不值得。」
這樣你的角色就不再是辯護者,而是協助客戶做判斷的人。
另外,客戶每月只投入3,000元,更要特別注意固定費用與前置費用占比。因為金額愈小,固定成本對帳戶累積的影響可能愈明顯。
因此,你不能只比較「定存利率低、投資報酬可能較高」,而要把不同工具一起攤開來看。
例如,定存優點是穩定與流動性高,但長期成長可能有限;儲蓄型保單適合重視紀律與穩定的人,但資金彈性較低;基金或ETF彈性高、費用可能較透明,但需要自行承受波動與管理;投資型保單則把投資與保障結合,但費用結構較複雜。
沒有哪一種工具一定最好,只有哪一種交換條件,最符合她的需求。
這就是業務角色與顧問角色的差別。
| 業務角色 | 顧問角色 |
| 想證明投資型商品很好 | 先確認客戶需要什麼工具 |
| 害怕客戶問費用 | 主動透明揭露費用 |
| 強調壽險附加價值 | 先確認壽險是否有用途 |
| 只比較定存與保單 | 比較多種退休工具 |
| 目標是讓客戶買 | 目標是讓客戶做對選擇 |
如果客戶最後比較完,發現她需要的是高流動性、低成本,而且沒有壽險需求,那麼投資型保單未必是第一選擇。
你要敢接受這個結果。
因為真正長期經營,不是每一次都要成交,而是每一次都要讓客戶感受到,你不是站在商品那邊,而是站在她的利益這邊。
這一題如果用專家的角度來看,《信任的主角The Trusted Advisor》談信任時,核心不是你懂多少商品,而是客戶是否相信你的建議,不會被你自己的利益牽著走。
用這個觀點來看,客戶真正觀察的不是你能不能解釋費用,而是當這個商品不一定適合她時,你敢不敢說實話。
所以,你下一次看是不是不要以成交為目標,而是做一場退休工具診斷。
今天回去先做一張A4表格,列出以下六項資料:
第一,預計退休年齡。第二,退休後每月生活費。第三,目前已有的退休準備。第四,每月可投入金額。第五,可接受的波動程度。第六,資金可以持有多久。
這六項沒有問清楚,先不進商品說明。
既然你都來投資自己蛻變了,那我想送你一句話:
不是先想怎麼讓客戶接受費用,而是先確認這些費用,是否值得客戶為自己的目標付出。
這一題最需要運用的是「架構表達力」與「成交提問力」。
「架構表達力」讓你在有限的時間內,說到客户的痛點。對方痛了之後,你在進入第二門有效的技術「成交提問力」。
「成交提問力」的訪談,幫你問出客户真正的痛點(害怕什麼?)、甜蜜點(想要的夢想),當你都能有效掌握之後,那再去找對應的商品來滿足,才是優秀顧問的真功夫。
只要價值沒問題,價格對客户來説,通常不是大問題。
雷龍式銷售 黃國華
tag:
Share: